Investir à Bali : la fiscalité pour un résident français
À Bali, un étranger n'achète pas le sol mais un bail de 25 à 30 ans. L'Indonésie retient 20 % du loyer brut, et la France ne compense pas tout.
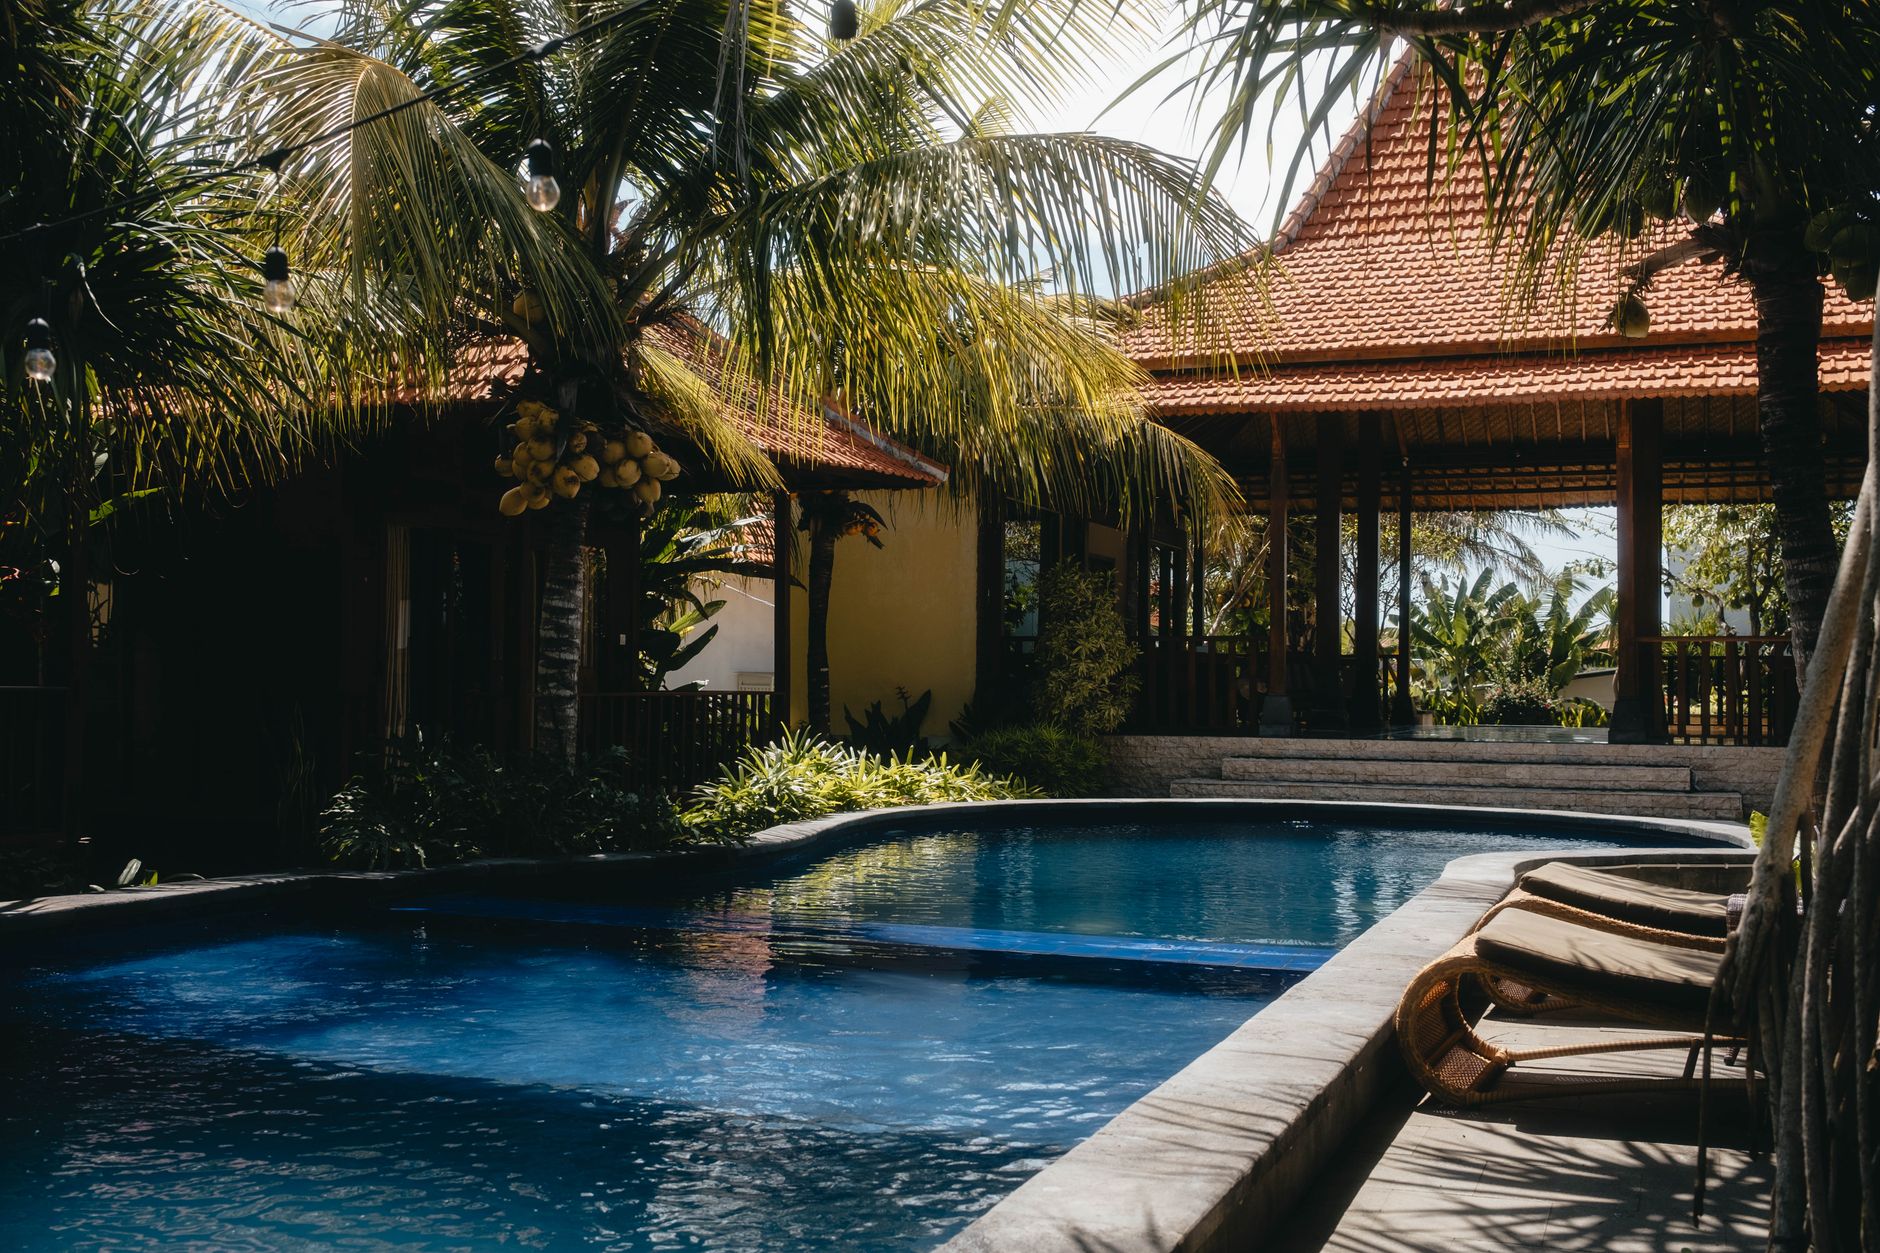
Deux phrases suffisent à résumer ce que les plaquettes de vente omettent. À Bali, un étranger n'achète jamais le sol : il achète un bail de vingt-cinq à trente ans, au terme duquel la villa revient au propriétaire indonésien. Et contrairement à l'Espagne ou à l'Italie, la France ne neutralise pas l'impôt sur ces loyers : elle en reprend une partie.
Ces deux faits ne rendent pas Bali inintéressant. Ils changent la nature de l'investissement. Un rendement de 12 % sur un actif qui vaudra zéro dans vingt-huit ans n'est pas un rendement, c'est un capital qu'on vous restitue par tranches. Jugé comme une obligation à haut rendement et à échéance connue, le montage peut être excellent. Jugé comme un appartement à Bordeaux, il décevra toujours.
La question à poser à un vendeur n'est donc jamais « quel est le rendement ». C'est « combien d'années reste-t-il sur le bail, et à quelles conditions se renouvelle-t-il ».
Ce que vous détenez, selon les trois structures possibles
Le hak sewa, le bail, est celui que la quasi-totalité des acheteurs français utilisent, parfois sans le savoir. Il n'exige aucun visa, c'est un contrat privé, les frais de notaire tournent autour de 1 % du prix contre environ 6 % en pleine propriété, et il n'y a pas de taxe d'acquisition. Le standard de marché est de vingt-cinq à trente ans.
Le hak pakai, le droit d'usage, va jusqu'à quatre-vingts ans par paliers de trente, vingt et trente ans, et donne un vrai titre enregistré au cadastre. Mais il est réservé aux étrangers titulaires d'un permis de séjour indonésien, KITAS ou KITAP, avec une valeur minimale du bien de deux à cinq milliards de roupies selon les communes, soit environ 130 000 à 325 000 euros.
La PT PMA, société à capitaux étrangers, permet de détenir un droit de construire jusqu'à quatre-vingts ans et d'exploiter commercialement. Son capital minimum libéré vient d'être divisé par quatre, passant de dix milliards à 2,5 milliards de roupies, environ 150 000 euros, par le règlement BKPM 5/2025 entré en vigueur le 2 octobre 2025. En contrepartie : capital bloqué douze mois et rapports trimestriels obligatoires.
Les prix, zone par zone
Les médianes constatées en 2026, en leasehold, situent Ubud autour de 170 000 euros et 1 800 euros le mètre carré, Canggu autour de 237 000 euros et 2 442 euros le mètre carré, et Seminyak au sommet avec 260 000 euros et 2 960 euros le mètre carré.
Le ticket d'entrée d'une villa neuve livrée clé en main démarre autour de 130 000 euros tout compris pour 70 mètres carrés, terrain, construction et permis inclus.
Quant aux rendements, un opérateur affiche 24 à 26 % bruts par an et 8 à 15 % nets après charges d'exploitation. Ces chiffres sont ceux du vendeur, sur ses propres programmes, et ils supposent un taux d'occupation élevé toute l'année. Prenez-les comme une hypothèse haute, pas comme une moyenne de marché.
L'impôt indonésien : 20 % du brut, sans déduction
Voici le chiffre qui manque à presque toutes les simulations, et il tient à un seul critère, le nombre de jours passés sur place.
Moins de 183 jours en Indonésie sur douze mois, ce qui est le cas de tout investisseur à distance, et vos loyers subissent une retenue à la source de 20 % sur le montant brut, sans aucune déduction, au titre de l'article 26 de la loi 36/2008. Le résident fiscal indonésien, lui, paie 10 % en vertu du PP 34/2017.
Le propriétaire français paie donc le double du propriétaire local, sur une assiette qui ignore la gestion, l'entretien, l'électricité et la piscine. Un brut annoncé à 12 % tombe à 9,6 % avant même d'avoir payé le gestionnaire.
Le taux peut être réduit par la convention fiscale, mais uniquement sur présentation d'un certificat de résidence fiscale française établi sur le formulaire indonésien DGT-1. Sans ce document, c'est 20 %, quelle que soit la convention.
L'impôt français : Bali n'est pas l'Espagne
C'est le point le plus important de cet article, et celui qui distingue Bali de tous les marchés européens dont nous avons parlé jusqu'ici.
La convention franco-indonésienne du 14 septembre 1979 prévoit, à son article 24, que les revenus de source indonésienne sont imposables en France, et que l'impôt indonésien ouvre droit à un crédit d'impôt égal au montant de l'impôt indonésien perçu, sans pouvoir excéder le montant de l'impôt français correspondant.
Relisez la formule, elle est décisive. Le crédit vaut l'impôt indonésien, pas l'impôt français. En Espagne et en Italie, le crédit égale l'impôt français, ce qui annule tout supplément, nous l'avons démontré dans notre analyse des loyers espagnols et italiens. À Bali, dès que l'impôt français dépasse les 20 % prélevés en Indonésie, la différence est due au Trésor français.
Prenons un cas. Loyer brut annuel de 20 000 euros. L'Indonésie prélève 4 000 euros. Si votre imposition française sur ce revenu ressort à 23,6 % du brut, hypothèse d'une tranche à 30 % et des prélèvements sociaux sur une base après abattement, l'impôt français atteint 4 720 euros. Le crédit d'impôt s'élève à 4 000 euros, le solde de 720 euros reste à payer en France.
Le coût fiscal total ressort donc à 4 720 euros, soit 23,6 % du loyer brut, contre 20 % si l'on s'arrêtait à l'Indonésie, et contre zéro supplément en Espagne. Sur une tranche marginale à 41 %, l'écart se creuse encore.
Qui vend du clé en main à Bali, en français
Nous les décrivons, nous ne les recommandons pas. Les éléments ci-dessous sont ceux que ces sociétés affichent elles-mêmes, et méritent d'être recoupés.
Investir à Bali se présente comme expert du marché balinais depuis 2006, ce qui en ferait la plus ancienne enseigne francophone.
Bali Investissement publie des grilles de prix par zone et un ticket d'entrée chiffré, ce qui est un bon signe de transparence.
Balimmo Construction se positionne sur la construction de villas, donc sur un montage où le capital reste immobilisé pendant les travaux.
Bali Home Immo, agence locale, documente en français la différence entre leasehold et freehold, y compris ce qui dérange.
Depuis la France, Osiris Investissements et le Cabinet Mallet Conseils proposent un accompagnement avec un interlocuteur soumis au droit français, ce qui n'est pas rien à onze mille kilomètres en cas de litige.
Les cinq questions à poser avant de signer
Combien d'années restent exactement sur le bail, et le renouvellement est-il un droit acquis ou une simple option à renégocier au prix du marché de 2050 ?
Le contrat passe-t-il devant un notaire indonésien avec enregistrement, ou s'agit-il d'un accord sous seing privé ?
Le rendement annoncé est-il net de quoi, précisément : commission de gestion, retenue de 20 %, semaines de vacance, remise en état ?
Qui détient le bail si l'exploitant fait faillite, et le bail vous suit-il ?
À qui revendez-vous, sachant que l'acheteur suivant héritera d'un bail plus court que le vôtre ?
Ce que nous en retenons
Bali est le marché le plus abouti du clé en main francophone, et le plus mal expliqué. Le rendement y est réel, la fiscalité locale est rude pour un non-résident, l'actif est périssable par construction, et la France ne fait pas cadeau de la différence.
Trois choses à retenir avant d'engager 130 000 euros. La durée résiduelle du bail vaut plus que le rendement affiché. Le taux de 20 % s'applique au brut, donc il faut le retirer avant toute comparaison avec un placement français. Et le supplément d'impôt français est certain, il faut l'intégrer dès la simulation, pas le découvrir sur l'avis d'imposition.
Nous suivons ces montages et leurs évolutions réglementaires de près. Inscrivez-vous à la newsletter Nomade Patrimoine pour recevoir les prochains dossiers pays, et savoir ce que vous achetez avant de signer.